Domain mindestpension.de kaufen?
Wir ziehen mit dem Projekt
mindestpension.de um.
Sind Sie am Kauf der Domain
mindestpension.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mindestpension.de kaufen?
Ist spaltleder Echtleder?
Ja, Spaltleder ist eine Form von Echtleder. Es handelt sich um die untere Schicht der Tierhaut, die bei der Herstellung von Vollnarbenleder abgetrennt wird. Spaltleder ist etwas dünner und weniger fest als Vollnarbenleder, aber dennoch ein Naturprodukt. Es wird oft für die Herstellung von preisgünstigeren Lederprodukten verwendet, da es kostengünstiger ist als Vollnarbenleder. Trotzdem ist Spaltleder ein echtes Tierprodukt und weist ähnliche Eigenschaften wie Vollnarbenleder auf. **
Was ist ein spaltleder?
Was ist ein Spaltleder? Spaltleder ist ein Leder, das aus der unteren Schicht der Tierhaut hergestellt wird. Es entsteht durch das Spalten der Rohhaut in verschiedene Schichten. Spaltleder ist im Vergleich zu Vollleder weniger fest und strapazierfähig, aber auch günstiger in der Herstellung. Es wird häufig für die Produktion von günstigeren Lederprodukten wie Schuhen, Taschen oder Möbeln verwendet. Trotz seiner etwas geringeren Qualität kann Spaltleder durch verschiedene Veredelungsverfahren wie Färben oder Prägen aufgewertet werden. **

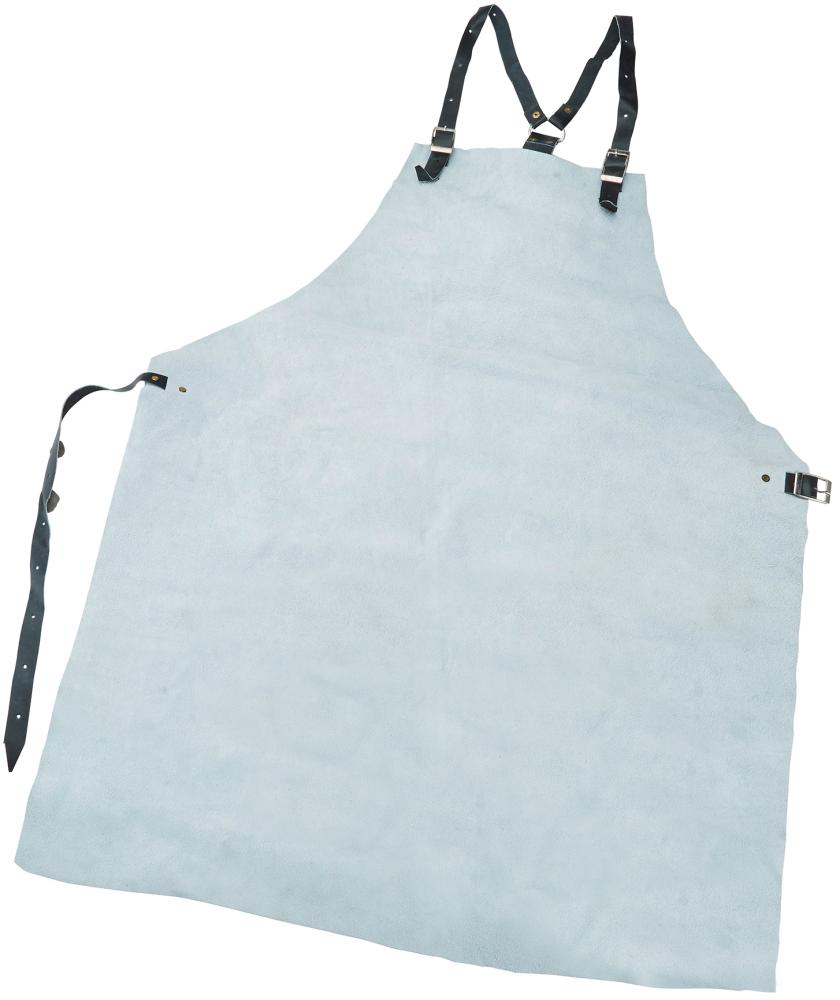
Ähnliche Suchbegriffe für Schweißerschürze-ESAB-Spaltleder
Top-Angebote
Produkte zum Begriff Schweißerschürze-ESAB-Spaltleder:


-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viele Jahre muss man in der Regel in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben? Was sind die Voraussetzungen für den Renteneintritt?
In der Regel muss man mindestens 5 Jahre in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben. Die Voraussetzungen für den Renteneintritt sind das Erreichen der Regelaltersgrenze oder das Vorliegen einer Schwerbehinderung. Es gibt auch die Möglichkeit einer vorzeitigen Rente bei langer Versicherungszeit. **
-
"Wie wirkt sich ein früherer Renteneintritt auf die Höhe der Altersrente aus?"
Ein früherer Renteneintritt führt in der Regel zu Abschlägen auf die Altersrente, da die Rentenzeit verkürzt wird. Die Rentenhöhe kann um bis zu 0,3 Prozent pro Monat verringert werden, wenn vorzeitig in Rente gegangen wird. Es ist daher wichtig, die finanziellen Auswirkungen eines früheren Renteneintritts sorgfältig zu prüfen. **
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
Wie kann man sicherstellen, dass man im Rentenalter die maximale Rentenhöhe erhält?
Um die maximale Rentenhöhe im Rentenalter zu erhalten, sollte man möglichst lange in die Rentenkasse einzahlen, um eine hohe Beitragsgrundlage zu schaffen. Zudem ist es wichtig, regelmäßige Beiträge zu leisten und keine Lücken in der Rentenversicherung zu haben. Zusätzlich kann man durch freiwillige Einzahlungen oder private Vorsorge wie eine betriebliche Altersvorsorge die Rentensumme erhöhen. **
Top-Angebote
Produkte zum Begriff Schweißerschürze-ESAB-Spaltleder:
-
Schweißerschürze ESAB SpaltlederSchweißerschürze ESAB Spaltleder. Die Schweißerschürze von ESAB ist für den Schutz bei schweren Schweißarbeiten konzipiert.. Spezifikationen. Zertifizierungszeichen & Normen. CE: EN ISO 11611:2015,Class 2A1. UKCA: 2019 S1696 Schedule 35 Reg. 38. Gewicht. 3.5 kg. Schweißerschürze – Einheitsgröße 0700500484. Produktsicherheit und Dokumente. Hersteller. ESAB Welding & Cutting GmbH. Winkelsweg 178-180. Zweigstelle Langenfeld. 40764 Langenfeld. Deutschland. E-Mail: info@esab.de. Telefon: +49 2173 3945-0. Web: https://esab.com/de/eur_de/. Produktidentifikation. Schweißerschürze ESAB Spaltleder · Art.-Nr. 0700500484 · EAN 070050048459,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist spaltleder Echtleder?
Ja, Spaltleder ist eine Form von Echtleder. Es handelt sich um die untere Schicht der Tierhaut, die bei der Herstellung von Vollnarbenleder abgetrennt wird. Spaltleder ist etwas dünner und weniger fest als Vollnarbenleder, aber dennoch ein Naturprodukt. Es wird oft für die Herstellung von preisgünstigeren Lederprodukten verwendet, da es kostengünstiger ist als Vollnarbenleder. Trotzdem ist Spaltleder ein echtes Tierprodukt und weist ähnliche Eigenschaften wie Vollnarbenleder auf. **
-
Was ist ein spaltleder?
Was ist ein Spaltleder? Spaltleder ist ein Leder, das aus der unteren Schicht der Tierhaut hergestellt wird. Es entsteht durch das Spalten der Rohhaut in verschiedene Schichten. Spaltleder ist im Vergleich zu Vollleder weniger fest und strapazierfähig, aber auch günstiger in der Herstellung. Es wird häufig für die Produktion von günstigeren Lederprodukten wie Schuhen, Taschen oder Möbeln verwendet. Trotz seiner etwas geringeren Qualität kann Spaltleder durch verschiedene Veredelungsverfahren wie Färben oder Prägen aufgewertet werden. **
-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Ähnliche Suchbegriffe für Schweißerschürze-ESAB-Spaltleder
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Jahre muss man in der Regel in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben? Was sind die Voraussetzungen für den Renteneintritt?
In der Regel muss man mindestens 5 Jahre in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben. Die Voraussetzungen für den Renteneintritt sind das Erreichen der Regelaltersgrenze oder das Vorliegen einer Schwerbehinderung. Es gibt auch die Möglichkeit einer vorzeitigen Rente bei langer Versicherungszeit. **
-
"Wie wirkt sich ein früherer Renteneintritt auf die Höhe der Altersrente aus?"
Ein früherer Renteneintritt führt in der Regel zu Abschlägen auf die Altersrente, da die Rentenzeit verkürzt wird. Die Rentenhöhe kann um bis zu 0,3 Prozent pro Monat verringert werden, wenn vorzeitig in Rente gegangen wird. Es ist daher wichtig, die finanziellen Auswirkungen eines früheren Renteneintritts sorgfältig zu prüfen. **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
-
Wie kann man sicherstellen, dass man im Rentenalter die maximale Rentenhöhe erhält?
Um die maximale Rentenhöhe im Rentenalter zu erhalten, sollte man möglichst lange in die Rentenkasse einzahlen, um eine hohe Beitragsgrundlage zu schaffen. Zudem ist es wichtig, regelmäßige Beiträge zu leisten und keine Lücken in der Rentenversicherung zu haben. Zusätzlich kann man durch freiwillige Einzahlungen oder private Vorsorge wie eine betriebliche Altersvorsorge die Rentensumme erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.