Domain mindestpension.de kaufen?
Wir ziehen mit dem Projekt
mindestpension.de um.
Sind Sie am Kauf der Domain
mindestpension.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mindestpension.de kaufen?
Wie wechselt man das Glas einer Seiko 5 7009 3040?
Um das Glas einer Seiko 5 7009 3040 zu wechseln, müssen Sie zuerst das Armband und die Rückseite der Uhr entfernen. Dann können Sie vorsichtig das alte Glas herausnehmen und das neue Glas einsetzen. Achten Sie darauf, dass das Glas richtig ausgerichtet und sicher befestigt ist, bevor Sie die Uhr wieder zusammenbauen. Es wird empfohlen, diese Art von Reparatur von einem erfahrenen Uhrmacher durchführen zu lassen, um Schäden an der Uhr zu vermeiden. **
Hatten die Nachrichtensprecher im Fernsehen vor 3040 Jahren eine tiefere Stimme?
Es ist schwer zu sagen, ob die Nachrichtensprecher vor 3040 Jahren eine tiefere Stimme hatten, da es keine Aufzeichnungen oder Aufnahmen aus dieser Zeit gibt. Die menschliche Stimme kann jedoch im Laufe der Zeit variieren, abhängig von verschiedenen Faktoren wie Kultur, Sprache und individuellen Unterschieden. Es ist möglich, dass sich die Stimmen der Nachrichtensprecher im Laufe der Jahrhunderte verändert haben könnten. **
Ähnliche Suchbegriffe für 3040
Top-Angebote
Produkte zum Begriff 3040:
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel Spannung sollte am Heizstab des Olympia A 3040 Laminiergeräts anliegen, gleich oder wechselnd? Danke.
Am Heizstab des Olympia A 3040 Laminiergeräts sollte eine gleichbleibende Spannung anliegen. Das Gerät benötigt eine konstante Stromversorgung, um den Heizstab auf die erforderliche Temperatur zu bringen und das Laminierverfahren durchzuführen. Eine wechselnde Spannung könnte zu ungleichmäßiger Erwärmung und möglicher Beschädigung des Geräts führen. **
-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viele Jahre muss man in der Regel in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben? Was sind die Voraussetzungen für den Renteneintritt?
In der Regel muss man mindestens 5 Jahre in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben. Die Voraussetzungen für den Renteneintritt sind das Erreichen der Regelaltersgrenze oder das Vorliegen einer Schwerbehinderung. Es gibt auch die Möglichkeit einer vorzeitigen Rente bei langer Versicherungszeit. **
"Wie wirkt sich ein früherer Renteneintritt auf die Höhe der Altersrente aus?"
Ein früherer Renteneintritt führt in der Regel zu Abschlägen auf die Altersrente, da die Rentenzeit verkürzt wird. Die Rentenhöhe kann um bis zu 0,3 Prozent pro Monat verringert werden, wenn vorzeitig in Rente gegangen wird. Es ist daher wichtig, die finanziellen Auswirkungen eines früheren Renteneintritts sorgfältig zu prüfen. **
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
Top-Angebote
Produkte zum Begriff 3040:
-
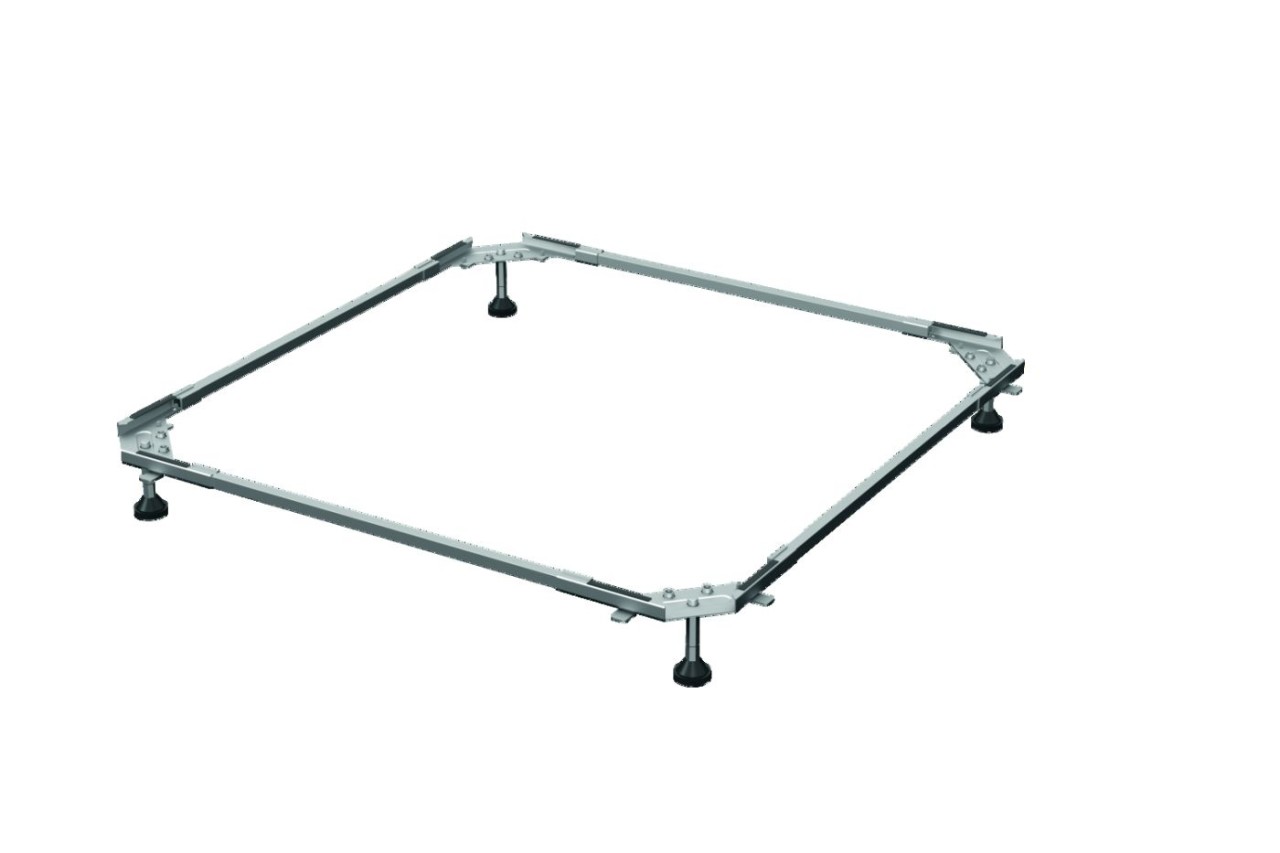
Bette Fußsystem für Duschwanne B50-3040, 120x75, B50-3040 B50-3040Bette Fußsystem für Duschwanne B50-3040, 120x75, B50-3040 ✓ Bette Familienunternehmen aus Delbrück, gegründet 1952 ✓ Hergestellt in Deutschland Untermauern kostet Zeit und Material. Beim Fuß-System werden höhenverstellbare Füße in einem unter dem Wannenrand gespannten Rahmen verschraubt, die Belastung verteilt sich damit auf den gesamten Rahmen. Ein Untermauern der Duschwanne ist dadurch nicht mehr erforderlich, der Einbau wird schneller und günstiger. Der Verstellbereich beträgt 80 bis 200 mm. Diese Ausführung ist auf Bette Duschwannen abgestimmt. Montagehinweis Die Position der Füße kann durch die vorgegebenen Lochbohrungen individuell gewählt werden. So können beispielsweise Rohrleitungen flexibel umgangen werden. Technische Daten Serie BetteFuß Artikelnummer (Hersteller) B50-3040 EAN 4038565016125184,08 €*Versand: 24,00 €Sichere Weiterleitung zum Anbieter
-
Wie wechselt man das Glas einer Seiko 5 7009 3040?
Um das Glas einer Seiko 5 7009 3040 zu wechseln, müssen Sie zuerst das Armband und die Rückseite der Uhr entfernen. Dann können Sie vorsichtig das alte Glas herausnehmen und das neue Glas einsetzen. Achten Sie darauf, dass das Glas richtig ausgerichtet und sicher befestigt ist, bevor Sie die Uhr wieder zusammenbauen. Es wird empfohlen, diese Art von Reparatur von einem erfahrenen Uhrmacher durchführen zu lassen, um Schäden an der Uhr zu vermeiden. **
-
Hatten die Nachrichtensprecher im Fernsehen vor 3040 Jahren eine tiefere Stimme?
Es ist schwer zu sagen, ob die Nachrichtensprecher vor 3040 Jahren eine tiefere Stimme hatten, da es keine Aufzeichnungen oder Aufnahmen aus dieser Zeit gibt. Die menschliche Stimme kann jedoch im Laufe der Zeit variieren, abhängig von verschiedenen Faktoren wie Kultur, Sprache und individuellen Unterschieden. Es ist möglich, dass sich die Stimmen der Nachrichtensprecher im Laufe der Jahrhunderte verändert haben könnten. **
-
Wie viel Spannung sollte am Heizstab des Olympia A 3040 Laminiergeräts anliegen, gleich oder wechselnd? Danke.
Am Heizstab des Olympia A 3040 Laminiergeräts sollte eine gleichbleibende Spannung anliegen. Das Gerät benötigt eine konstante Stromversorgung, um den Heizstab auf die erforderliche Temperatur zu bringen und das Laminierverfahren durchzuführen. Eine wechselnde Spannung könnte zu ungleichmäßiger Erwärmung und möglicher Beschädigung des Geräts führen. **
-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
Ähnliche Suchbegriffe für 3040
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viele Jahre muss man in der Regel in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben? Was sind die Voraussetzungen für den Renteneintritt?
In der Regel muss man mindestens 5 Jahre in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben. Die Voraussetzungen für den Renteneintritt sind das Erreichen der Regelaltersgrenze oder das Vorliegen einer Schwerbehinderung. Es gibt auch die Möglichkeit einer vorzeitigen Rente bei langer Versicherungszeit. **
-
"Wie wirkt sich ein früherer Renteneintritt auf die Höhe der Altersrente aus?"
Ein früherer Renteneintritt führt in der Regel zu Abschlägen auf die Altersrente, da die Rentenzeit verkürzt wird. Die Rentenhöhe kann um bis zu 0,3 Prozent pro Monat verringert werden, wenn vorzeitig in Rente gegangen wird. Es ist daher wichtig, die finanziellen Auswirkungen eines früheren Renteneintritts sorgfältig zu prüfen. **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.