Domain mindestpension.de kaufen?
Wir ziehen mit dem Projekt
mindestpension.de um.
Sind Sie am Kauf der Domain
mindestpension.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mindestpension.de kaufen?
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
Ähnliche Suchbegriffe für Sparen
Top-Angebote
Produkte zum Begriff Sparen:
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viele Jahre muss man in der Regel in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben? Was sind die Voraussetzungen für den Renteneintritt?
In der Regel muss man mindestens 5 Jahre in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben. Die Voraussetzungen für den Renteneintritt sind das Erreichen der Regelaltersgrenze oder das Vorliegen einer Schwerbehinderung. Es gibt auch die Möglichkeit einer vorzeitigen Rente bei langer Versicherungszeit. **
-
"Wie wirkt sich ein früherer Renteneintritt auf die Höhe der Altersrente aus?"
Ein früherer Renteneintritt führt in der Regel zu Abschlägen auf die Altersrente, da die Rentenzeit verkürzt wird. Die Rentenhöhe kann um bis zu 0,3 Prozent pro Monat verringert werden, wenn vorzeitig in Rente gegangen wird. Es ist daher wichtig, die finanziellen Auswirkungen eines früheren Renteneintritts sorgfältig zu prüfen. **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
Wie kann man sicherstellen, dass man im Rentenalter die maximale Rentenhöhe erhält?
Um die maximale Rentenhöhe im Rentenalter zu erhalten, sollte man möglichst lange in die Rentenkasse einzahlen, um eine hohe Beitragsgrundlage zu schaffen. Zudem ist es wichtig, regelmäßige Beiträge zu leisten und keine Lücken in der Rentenversicherung zu haben. Zusätzlich kann man durch freiwillige Einzahlungen oder private Vorsorge wie eine betriebliche Altersvorsorge die Rentensumme erhöhen. **
Wie kann man den Rentenbezug optimal planen? Was sind die verschiedenen Optionen für den Renteneintritt?
Um den Rentenbezug optimal zu planen, sollte man frühzeitig mit der Altersvorsorge beginnen und regelmäßig Rücklagen bilden. Die verschiedenen Optionen für den Renteneintritt umfassen die Regelaltersrente, die vorzeitige Rente mit Abschlägen, die Rente mit 63 sowie die Rente mit 67. Es ist wichtig, individuelle Bedürfnisse und finanzielle Möglichkeiten zu berücksichtigen, um die beste Entscheidung für den Renteneintritt zu treffen. **
Top-Angebote
Produkte zum Begriff Sparen:
-
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viele Jahre muss man in der Regel in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben? Was sind die Voraussetzungen für den Renteneintritt?
In der Regel muss man mindestens 5 Jahre in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben. Die Voraussetzungen für den Renteneintritt sind das Erreichen der Regelaltersgrenze oder das Vorliegen einer Schwerbehinderung. Es gibt auch die Möglichkeit einer vorzeitigen Rente bei langer Versicherungszeit. **
Ähnliche Suchbegriffe für Sparen
-
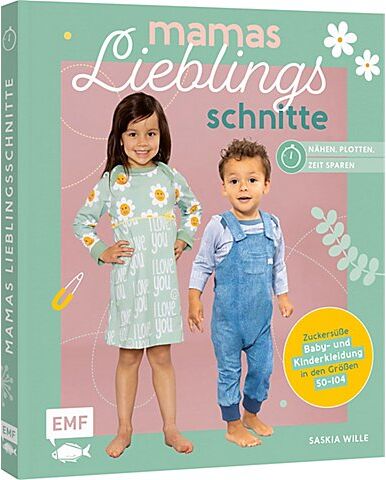
Buch "Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen"Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen. Einfache Schnitte mit dem besonderen Extra: Die 6 Baby- und Kindermodelle lassen sich dank vielfältiger Variationsmöglichkeiten zu einer kompletten Kollektion für die Kleinsten verwandeln. Angesagte Prints der Jerseystoffe, jede Menge Plottervorlagen und Tipps zum zeitsparenden Nähen sorgen für mehr Spaß an der Nähmaschine!Ein Buch, auf das alle Näh-Mamas gewartet haben: Mit Tipps und Tricks neben Kindern, Job und Haushalt endlich wieder dem Lieblingshobby Nähen nachgehen zu können. 15 unterschiedliche Kleidungsstücke aus nur 6 Grundschnitten in den Größen 50–104 zaubern – so easy kann's sein! Mit 2 SchnittmusterbogenHose, Pullover, Kleid und mehr – aus den Grundschnitten lässt sich eine komplette Garderobe für die Kleinen erstellen!Zahlen, Sprüche und vielseitige Motive: Dank jeder Menge Plottervorlagen lassen sich alle Teile ganz nach den Wünschen des Kindes individualisierenAlle Schnitte sind miteinander kombinierbar, sodass kleine Spielplatzhelden für jede Situation gewappnet sind! Ganz nach dem Motto Praktische Alltagskleidung in coolem Look gibt es Schnitte von Hose über Pulli bis hin zu Jacke und Mütze! Kinderkleidung, die Groß und Klein einfach lieben werden! Buch mit 96 Seiten. Größe: 24 x 20,5 cm.Verlag: Edition Michael Fischer, Autorin: Saskia Wille20,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wille, Saskia: Mamas Lieblingsschnitte - Nähen - Plotten - Zeit sparenMamas Lieblingsschnitte - Nähen - Plotten - Zeit sparen , Zuckersüße Baby- und Kinderkleidung in den Größen 50-104, Näh-Hacks und viele Plottervorlagen | Mit 2 Schnittmusterbogen , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20241001, Produktform: Leinen, Autoren: Wille, Saskia, Seitenzahl/Blattzahl: 96, Themenüberschrift: CRAFTS & HOBBIES / Sewing, Keyword: Babymode; Jersey; Jersey nähen; Kindermode; Kindermotive; Kleid; Mamanähbuch; Mamasliebchen; Plotter; Plottervorlagen; Pullover; Pumphose; Schnittmuster für Anfänger; Wickelshirt; Zwergenmütze; nähbuch anfänger; nähen für Anfänger; nähen für Kinder; nähen für babys; zeitsparend nähen, Fachschema: Färben~Stoff (textil)~Tuch (Stoff)~Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Nähen~Oberflächengestaltung~Stricken und Häkeln, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Färben von Stoffen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer GmbH, Produktverfügbarkeit: 02, Länge: 241, Breite: 205, Höhe: 17, Gewicht: 621, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Wie wirkt sich ein früherer Renteneintritt auf die Höhe der Altersrente aus?"
Ein früherer Renteneintritt führt in der Regel zu Abschlägen auf die Altersrente, da die Rentenzeit verkürzt wird. Die Rentenhöhe kann um bis zu 0,3 Prozent pro Monat verringert werden, wenn vorzeitig in Rente gegangen wird. Es ist daher wichtig, die finanziellen Auswirkungen eines früheren Renteneintritts sorgfältig zu prüfen. **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
-
Wie kann man sicherstellen, dass man im Rentenalter die maximale Rentenhöhe erhält?
Um die maximale Rentenhöhe im Rentenalter zu erhalten, sollte man möglichst lange in die Rentenkasse einzahlen, um eine hohe Beitragsgrundlage zu schaffen. Zudem ist es wichtig, regelmäßige Beiträge zu leisten und keine Lücken in der Rentenversicherung zu haben. Zusätzlich kann man durch freiwillige Einzahlungen oder private Vorsorge wie eine betriebliche Altersvorsorge die Rentensumme erhöhen. **
-
Wie kann man den Rentenbezug optimal planen? Was sind die verschiedenen Optionen für den Renteneintritt?
Um den Rentenbezug optimal zu planen, sollte man frühzeitig mit der Altersvorsorge beginnen und regelmäßig Rücklagen bilden. Die verschiedenen Optionen für den Renteneintritt umfassen die Regelaltersrente, die vorzeitige Rente mit Abschlägen, die Rente mit 63 sowie die Rente mit 67. Es ist wichtig, individuelle Bedürfnisse und finanzielle Möglichkeiten zu berücksichtigen, um die beste Entscheidung für den Renteneintritt zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.