Domain mindestpension.de kaufen?
Wir ziehen mit dem Projekt
mindestpension.de um.
Sind Sie am Kauf der Domain
mindestpension.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mindestpension.de kaufen?
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Ähnliche Suchbegriffe für Druckrohrleitungen
Top-Angebote
Produkte zum Begriff Druckrohrleitungen:
-
Wie viele Jahre muss man in der Regel in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben? Was sind die Voraussetzungen für den Renteneintritt?
In der Regel muss man mindestens 5 Jahre in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben. Die Voraussetzungen für den Renteneintritt sind das Erreichen der Regelaltersgrenze oder das Vorliegen einer Schwerbehinderung. Es gibt auch die Möglichkeit einer vorzeitigen Rente bei langer Versicherungszeit. **
-
"Wie wirkt sich ein früherer Renteneintritt auf die Höhe der Altersrente aus?"
Ein früherer Renteneintritt führt in der Regel zu Abschlägen auf die Altersrente, da die Rentenzeit verkürzt wird. Die Rentenhöhe kann um bis zu 0,3 Prozent pro Monat verringert werden, wenn vorzeitig in Rente gegangen wird. Es ist daher wichtig, die finanziellen Auswirkungen eines früheren Renteneintritts sorgfältig zu prüfen. **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
-
Wie kann man sicherstellen, dass man im Rentenalter die maximale Rentenhöhe erhält?
Um die maximale Rentenhöhe im Rentenalter zu erhalten, sollte man möglichst lange in die Rentenkasse einzahlen, um eine hohe Beitragsgrundlage zu schaffen. Zudem ist es wichtig, regelmäßige Beiträge zu leisten und keine Lücken in der Rentenversicherung zu haben. Zusätzlich kann man durch freiwillige Einzahlungen oder private Vorsorge wie eine betriebliche Altersvorsorge die Rentensumme erhöhen. **
Wie kann man den Rentenbezug optimal planen? Was sind die verschiedenen Optionen für den Renteneintritt?
Um den Rentenbezug optimal zu planen, sollte man frühzeitig mit der Altersvorsorge beginnen und regelmäßig Rücklagen bilden. Die verschiedenen Optionen für den Renteneintritt umfassen die Regelaltersrente, die vorzeitige Rente mit Abschlägen, die Rente mit 63 sowie die Rente mit 67. Es ist wichtig, individuelle Bedürfnisse und finanzielle Möglichkeiten zu berücksichtigen, um die beste Entscheidung für den Renteneintritt zu treffen. **
Wie kann man den Rentenbezug für das Rentenalter planen, um eine angemessene Lebensqualität sicherzustellen?
1. Frühzeitig mit der Altersvorsorge beginnen, um genügend Kapital anzusparen. 2. Regelmäßig den aktuellen Rentenanspruch prüfen und gegebenenfalls ergänzende Maßnahmen ergreifen. 3. Eine individuelle Finanzplanung erstellen, um die gewünschte Lebensqualität im Rentenalter zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Druckrohrleitungen:
-
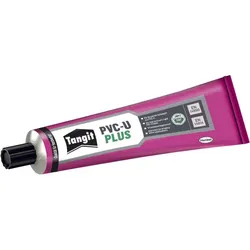
Tangit PVC-U Plus Kleber - Klebstoff für Gas- und Trinkwasserleitungen Druckrohrleitungen und drucklose Rohrleitungen, 125gSpezialkleber für PVC-U Druckrohrleitungssysteme & drucklose Rohrleitungssysteme. Der Tangit PVC-U Plus Spezialkleber eignet sich ideal für die Verklebung von PVC-U Druckrohrleitungssystemen gemäß DIN EN 14814. Der lösemittelhaltige Rohrklebstoff, der weder THF noch CHN enthält, bietet hohen Schutz vor Leckagen. Dank seines Spaltüberbrückungsverhaltens und des niedrigen Fließwerts gewährleistet er zusätzliche Sicherheit beim Verkleben. Auch drucklose Rohrleitungssysteme aus PVC-U nach EN ISO 15493, EN 1452 (für Abwasserleitungen) und EN 1329 lassen sich mit dem Montagekleber gemäß DIN EN 14680 optimal verbinden. Der Rohrkleber überzeugt durch seine spaltfüllenden und thixotropen Eigenschaften und ist ideal für Gas- und Trinkwasseranwendungen. Mit einer langen offenen Zeit von etwa 3 Minuten ist die Anwendung des Klebstoffs besonders einfach. Produktvorteile: ideal für die Verklebung von PVC-U Druckrohrleitungssystemen lösemittelhaltig, ohne THF und CHN hoher Schutz vor Leckagen, spaltfüllend und thixotrop lange offene Zeit von ca. 3 Minuten Anwendung: Die Rohrenden müssen rechtwinklig abgetrennt, angeschrägt und entgratet werden, da eine unzureichende Anschrägung keine dauerhaft dichte Verbindung ermöglicht. Der gebrauchsfertige Klebstoff darf nicht verdünnt werden und sollte vor Gebrauch gut umgerührt werden. Er soll von einem schräg gehaltenen Stab träge abfließen und eine Klebstoff-Fahne bilden. Zuerst wird eine gleichmäßige Klebstoffschicht in axialer Richtung in die Muffe und dann auf das Rohr aufgetragen. In die Muffe dünn einstreichen, um Wulstbildung zu vermeiden, und auf das Rohrende satt auftragen. Mit Tangit PVC-U Plus können Toleranzen bis +0,6 mm gemäß DIN EN 14814 überbrückt werden. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Gefahrenhinweise: H225 - Flüssigkeit und Dampf leicht entzündbar H319 - Verursacht schwere Augenreizung H336 - Kann Schläfrigkeit und Benommenheit verursachen (ZNS) Sicherheitshinweise: P102 - Darf nicht in die Hände von Kindern gelangen P210 - Von Hitze, heißen Oberflächen, Funken, offenen Flammen und anderen Zündquellen fernhalten. Nicht rauchen P261 - Einatmen von Nebel/Dampf vermeiden P271 - Nur im Freien oder in gut belüfteten Bereichen verwenden P280 - Schutzhandschuhe/Schutzkleidung/Augenschutz/Gesichtsschutz tragen P305+P351+P338 - BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen P501 - Inhalt/Behälter gemäß nationalen Vorschriften der Entsorgung zuführen Ergänzende Gefahrenmerkmale (EUH-Sätze): EUH066 - Wiederholter Kontakt kann zu spröder oder rissiger Haut führen Kennzeichnung: AT, DE Type: PVC U Plus Marke: Tangit Inhalt(g): 125 GHSSIGNAL: Gefahr Verpackung: Tube GHS: GHS02 GHS07 Inhaltsangabe (ST): 113,27 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viele Jahre muss man in der Regel in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben? Was sind die Voraussetzungen für den Renteneintritt?
In der Regel muss man mindestens 5 Jahre in die Rentenversicherung einzahlen, um Anspruch auf den Rentenbezug zu haben. Die Voraussetzungen für den Renteneintritt sind das Erreichen der Regelaltersgrenze oder das Vorliegen einer Schwerbehinderung. Es gibt auch die Möglichkeit einer vorzeitigen Rente bei langer Versicherungszeit. **
-
"Wie wirkt sich ein früherer Renteneintritt auf die Höhe der Altersrente aus?"
Ein früherer Renteneintritt führt in der Regel zu Abschlägen auf die Altersrente, da die Rentenzeit verkürzt wird. Die Rentenhöhe kann um bis zu 0,3 Prozent pro Monat verringert werden, wenn vorzeitig in Rente gegangen wird. Es ist daher wichtig, die finanziellen Auswirkungen eines früheren Renteneintritts sorgfältig zu prüfen. **
Ähnliche Suchbegriffe für Druckrohrleitungen
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
-
Wie kann man sicherstellen, dass man im Rentenalter die maximale Rentenhöhe erhält?
Um die maximale Rentenhöhe im Rentenalter zu erhalten, sollte man möglichst lange in die Rentenkasse einzahlen, um eine hohe Beitragsgrundlage zu schaffen. Zudem ist es wichtig, regelmäßige Beiträge zu leisten und keine Lücken in der Rentenversicherung zu haben. Zusätzlich kann man durch freiwillige Einzahlungen oder private Vorsorge wie eine betriebliche Altersvorsorge die Rentensumme erhöhen. **
-
Wie kann man den Rentenbezug optimal planen? Was sind die verschiedenen Optionen für den Renteneintritt?
Um den Rentenbezug optimal zu planen, sollte man frühzeitig mit der Altersvorsorge beginnen und regelmäßig Rücklagen bilden. Die verschiedenen Optionen für den Renteneintritt umfassen die Regelaltersrente, die vorzeitige Rente mit Abschlägen, die Rente mit 63 sowie die Rente mit 67. Es ist wichtig, individuelle Bedürfnisse und finanzielle Möglichkeiten zu berücksichtigen, um die beste Entscheidung für den Renteneintritt zu treffen. **
-
Wie kann man den Rentenbezug für das Rentenalter planen, um eine angemessene Lebensqualität sicherzustellen?
1. Frühzeitig mit der Altersvorsorge beginnen, um genügend Kapital anzusparen. 2. Regelmäßig den aktuellen Rentenanspruch prüfen und gegebenenfalls ergänzende Maßnahmen ergreifen. 3. Eine individuelle Finanzplanung erstellen, um die gewünschte Lebensqualität im Rentenalter zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.